
O investimento inicial é só o começo; o desafio passa por sustentar a operação até gerar caixa e dar retorno
Abrir uma franquia não é o principal desafio. O difícil está em sustentar o negócio até que ele se pague e comece a dar retorno. O investimento inicial costuma ser o principal critério de decisão – e pode ser o mais enganoso. Mostra o custo de entrada, mas omite o valor necessário para mantê-lo até gerar caixa.
Na prática, a atividade tem início com despesas já contratadas e vendas ainda em formação. “O franqueado entra achando que a operação vai se sustentar sozinha, e isso não acontece no começo”, afirma Everton Silva, CEO da plataforma iFinance.
Mais do que aceitar a projeção da franqueadora, a decisão exige tratar a unidade como um investimento. Maurício Galhardo, sócio da consultoria F360, recomenda “pedir números e fazer a própria conta”.
Um ponto central é o volume de vendas necessário para cobrir todos os custos. “Enquanto não atingir esse nível, é necessário aportar recursos por seis meses a um ano, a depender do formato”, observa Márcio Iavelberg, CEO da consultoria Blue Numbers. O prazo varia conforme a estrutura, o ponto e outros fatores que afetam o faturamento e o caixa.
A conta real exige mapear o investimento total, entender despesas visíveis e invisíveis, projetar a evolução da receita e calcular o capital necessário até o ponto de equilíbrio.
Nas próximas páginas, entenda onde o dinheiro de fato é consumido, aprenda a construir cenários e veja os principais erros em finanças.
Os custos
Analisar uma franquia como uma oportunidade de negócio exige ir além das projeções da rede. É preciso desmontar o investimento inicial, entender custos e calcular quanto capital será necessário até a operação se pagar.
Capex: o cálculo para entrar
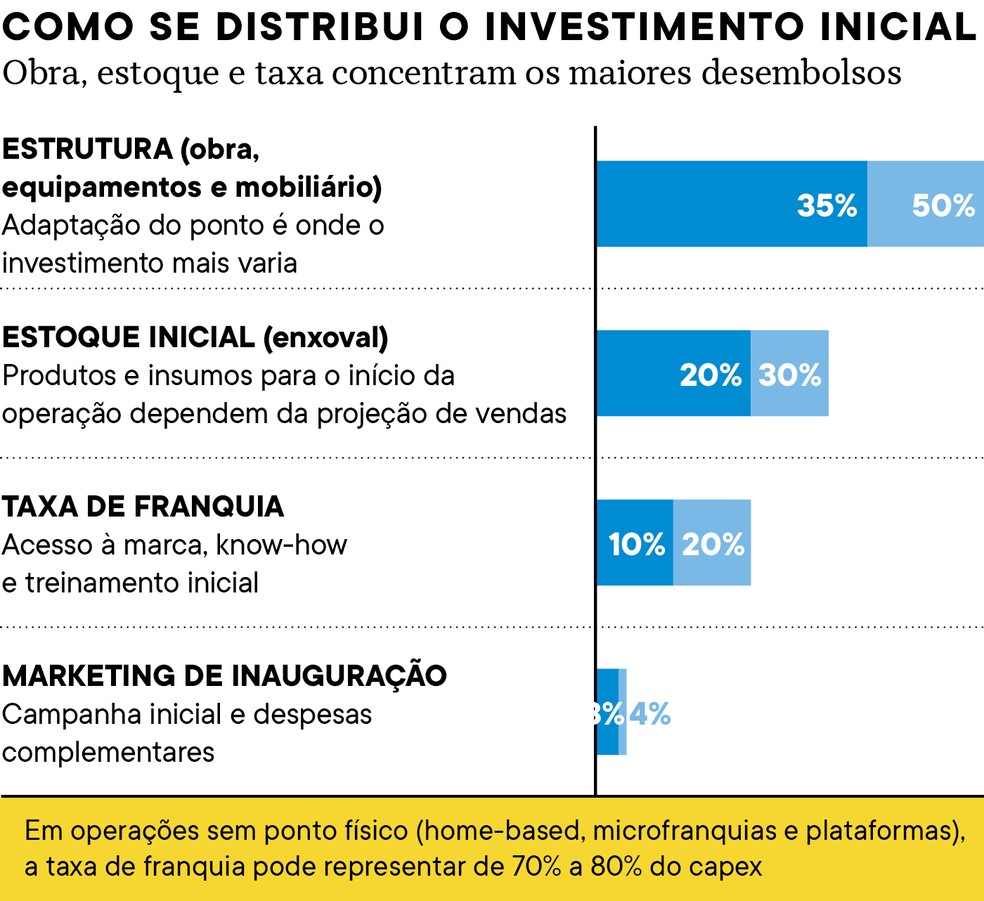
A taxa de franquia costuma ser vista como principal custo de abertura. Partindo da média histórica, não de um orçamento fechado, ela reúne valor de adesão, estoque inicial, estrutura física e verba de inauguração. Mas nem sempre é o que mais pesa no capex, volume inicial para colocar a operação de pé.
Mesmo com padrões por metro quadrado, é no imóvel que a conta varia. “Se uma clínica odontológica entra em um espaço já preparado, a adaptação é menor. Se antes era uma loja de calçados, tem que refazer elétrica e hidráulica”, exemplifica Iavelberg.
O estoque inicial também é crítico. “Ele é dimensionado para sustentar os primeiros meses de operação”, complementa. Se a venda for superestimada, o dinheiro fica parado; se subestimada, falta produto. “Para o plano dar certo, a execução do franqueado deve ser certeira nessa fase”, observa Silva.
Galhardo recomenda prever 30% a mais “para não ficar muito justo e poder cobrir o orçamento de obra, emergências e imprevistos”.
Opex: a conta que não para
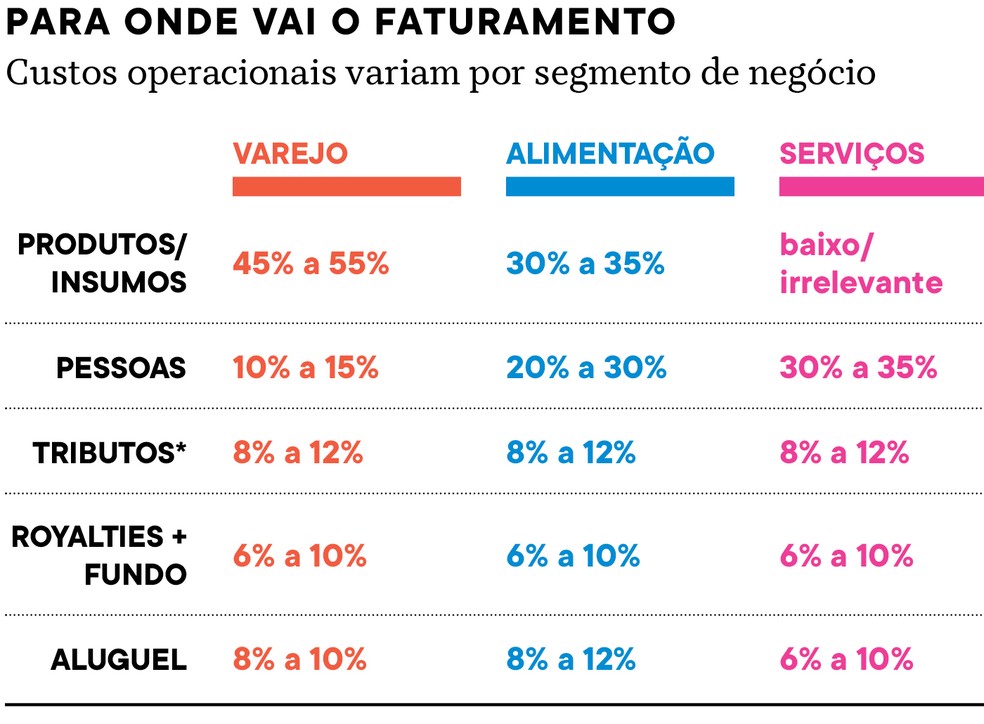
Depois de aberta, a operação de uma unidade passa a gerar despesas todos os meses. A receita não chega livre – é distribuída entre diferentes custos que sustentam o negócio (opex). “Uma parte das despesas varia com o faturamento, mas a outra é fixa – e precisa ser paga faturando ou não”, afirma Iavelberg, da Blue Numbers.
Os gastos variáveis crescem conforme a venda e incluem, principalmente, tributos, royalties, fundo de marketing e, dependendo do modelo, mercadorias ou insumos. Já entre os fixos estão aluguel, equipe, estrutura e despesas operacionais, como sistemas e serviços recorrentes.
Essa divisão do opex organiza a conta do dia a dia. “Primeiro, o faturamento paga os custos variáveis. O que sobra é a margem de contribuição – e é esse valor que precisa cobrir toda a estrutura fixa da operação”, diz Galhardo, da F360. Quando o resultado é positivo, há lucro. Quando não, a operação consome caixa.
Na prática, o franqueado monta esse cálculo de baixo para cima. “Começa pelos custos fixos, que ele já conhece, e depois avalia qual faturamento é necessário para gerar margem suficiente para cobri-los”, detalha Iavelberg. Se a margem sustenta os custos fixos, a operação se equilibra.
Essa estrutura determina o risco da operação. Os custos variáveis acompanham a queda do faturamento, mas os fixos permanecem, segundo Galhardo. O efeito é direto: a margem se comprime e pode até desaparecer.
Os custos invisíveis
Nem todo o custo da franquia aparece na planilha. Parte relevante do dinheiro que sai do caixa está ligada ao tempo e à distância entre o que a operação foi desenhada para produzir e o que ela efetivamente entrega nos primeiros meses. É nesse intervalo que entram a ociosidade e a curva de aprendizado, típicas do início. Já a ineficiência não é fase: é falha de execução que, se não corrigida, compromete o retorno do investimento.